Versicherungen für Eigentümer: Kostenvergleich Wohngebäude & Haftpflicht
 Nov, 11 2026
Stellen Sie sich vor, ein Rohr bricht im Winter. Das Wasser läuft tagelang unentdeckt in den Keller. Die Rechnung der Handwerker? Schnell mal 40.000 Euro. Haben Sie diesen Betrag auf dem Konto? Für viele Immobilienbesitzer ist die Antwort nein. Genau hier trennt sich die Spreu vom Weizen bei der Wohngebäudeversicherung. Sie ist kein Luxus, sondern das finanzielle Rückgrat Ihres Eigenheims. Doch wie viel kostet dieser Schutz wirklich? Und reicht Ihre normale Privathaftpflicht aus, wenn ein Dachziegel auf einen geparkten Wagen fällt?
In diesem Beitrag schauen wir uns die harten Zahlen an. Wir vergleichen aktuelle Tarife von Versicherern wie Allianz, DEVK und digitalen Anbietern. Sie erfahren, warum Ihr Wohnort Ihren Preis mehr beeinflusst als Ihr Alter und worauf Sie achten müssen, um nicht unterversichert zu sein.
Warum zwei Policen? Gebäude gegen Haftpflicht
Viele Eigentümer verwechseln diese beiden Versicherungen oder denken, eine würde die andere ersetzen. Das ist ein teurer Irrtum. Schauen wir uns die Aufgabenbereiche klar getrennt an.
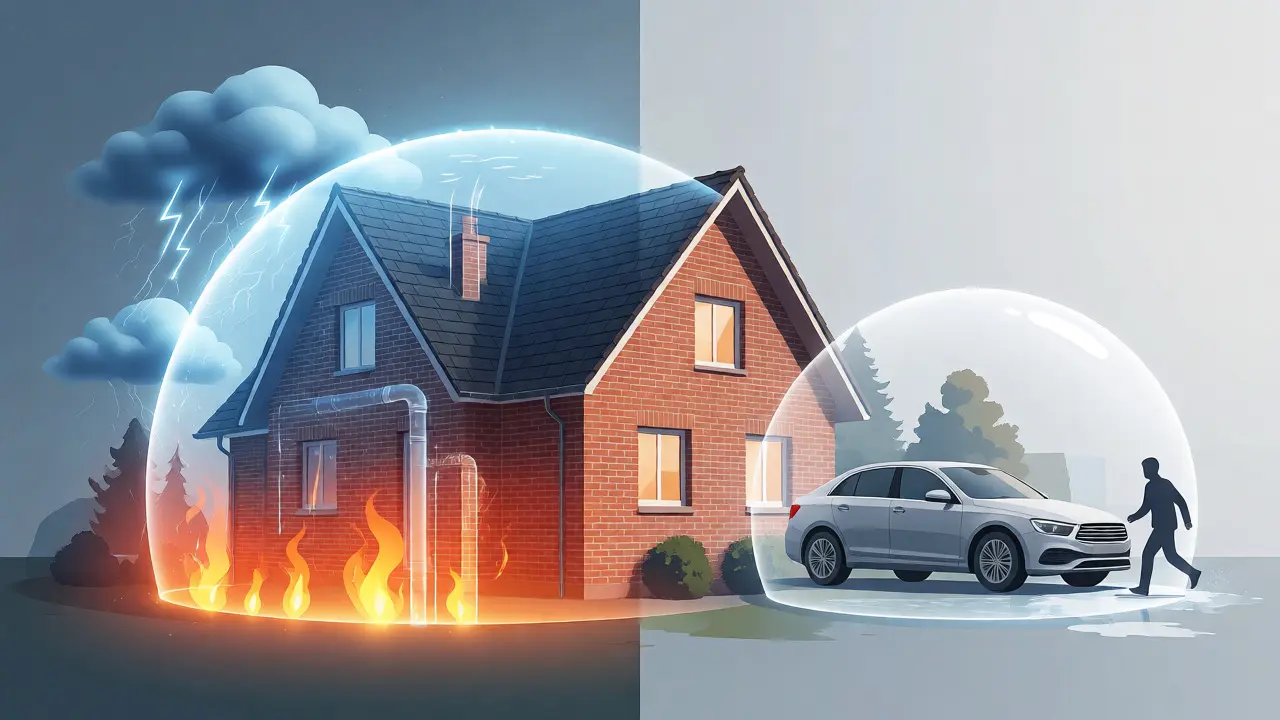
Die Wohngebäudeversicherung schützt Ihr Gebäude selbst. Wenn Feuer wütet, ein Sturm das Dach abdeckt oder Leitungswasser durch die Decke sickert, zahlt diese Police für die Reparatur oder den Wiederaufbau. Sie ist vergleichbar mit einer Kaskoversicherung beim Auto - nur für Ihr Haus.
Die Haus- und Grundbesitzerhaftpflicht (oft Teil der privaten Haftpflicht) springt ein, wenn Dritte geschädigt werden. Ein Beispiel: Ein Eisbrocken löst sich von Ihrem Dach und beschädigt das Auto des Nachbarn. Oder ein Passant rutscht auf einem vereisten Gehweg vor Ihrer Tür und bricht sich das Bein. Hier zahlen Sie nicht für Ihr Haus, sondern für die Ansprüche anderer.
Für Mieter ist die Sache einfach: Der Vermieter schließt die Gebäudeversicherung ab. Als Eigentümer sind Sie aber auch Ihr eigener Vermieter. Sie tragen das volle Risiko. Ohne Gebäudeversicherung gehen Sie pleite, wenn das Haus abbrennt. Ohne Haftpflichtversicherung haften Sie privat, wenn jemand verletzt wird.
Was kostet die Wohngebäudeversicherung wirklich?
Hier wird es konkret. Es gibt keinen Pauschalpreis. Der Beitrag hängt stark von drei Faktoren ab: der Lage (ZÜRS-Zone), dem Baujahr und dem gewünschten Leistungsumfang. Laut aktuellen Daten von Verivox (Stand 2024/2025) liegen die jährlichen Kosten für ein typisches Einfamilienhaus mit 100 Quadratmetern zwischen 200 und 700 Euro.
Warum diese riesige Spanne? Nehmen wir zwei reale Szenarien:
- Berlin (PLZ 12623): Hier liegt das Haus in einer niedrigen Risikozone. Eine Basis-Versicherung ohne Elementarschutz kostet etwa 360 Euro pro Jahr. Mit Elementarschutz (Hochwasser, Starkregen) steigt der Preis auf rund 450 Euro.
- Hamburg (PLZ 20249): Gleiche Größe, ähnliches Baujahr. Aber Hamburg ist hochwassergefährdet. Die Preise starten hier bei über 520 Euro. Mit Elementarschutz zahlen Sie schnell über 600 Euro jährlich.
Der Unterschied liegt im sogenannten ZÜRS-System (Zentrales Unternehmensregister Schadenversicherung). Deutschland ist in vier Zonen eingeteilt. Zone 1 hat das geringste Risiko für Naturgefahren, Zone 4 das höchste. In München oder an Flüssen zahlen Sie also grundsätzlich mehr als in ländlichen Gebieten in Niedersachsen.
| Anbieter / Tarif | Leistungsumfang | Jährlicher Beitrag (ca.) |
|---|---|---|
| CHECK24 Bestpreis | Basis (Feuer, Leitung, Sturm) | ab 74 € |
| DEVK Standard | Basis + Rabatte möglich | ca. 250 € |
| Allianz Smart | Erweitert, hohe Summe | ab 172 € |
| K&M allsafe case prime | Premium inkl. Elementar | bis 1.300 € |
Wie sehen Sie: Die Preisspanne ist enorm. Günstige Tarife ab 74 Euro existieren, decken aber oft nur das Nötigste ab. Premium-Tarife können über 1.000 Euro kosten, bieten dafür aber Schutz gegen Extremwetter und höhere Versicherungssummen.
Die Falle: Unterversicherung vermeiden
Ein Punkt, den Experten wie Dr. Thomas Krick von der Stiftung Warentest immer wieder betonen: Die Höhe der Versicherungssumme ist wichtiger als der monatliche Beitrag. Viele Eigentümer wählen eine zu niedrige Summe, um Geld zu sparen. Das ist gefährlich.
Wenn Ihr Haus einen Wiederaufbauwert von 400.000 Euro hat, Sie aber nur mit 200.000 Euro versichert sind, greift die sogenannte Unterversicherungsquote. Im Schadensfall zahlt die Versicherung nur anteilig. Brennt das Haus komplett ab, erhalten Sie vielleicht nur 50 Prozent der Kosten erstattet. Den Rest müssen Sie selbst tragen.
Als Faustregel gilt heute: Rechnen Sie mit mindestens 2.500 Euro pro Quadratmeter Wohnfläche für den Wiederaufbau. Bei einem 120-Quadratmeter-Haus bedeutet das eine Versicherungssumme von mindestens 300.000 Euro. Prüfen Sie Ihre Police! Ist sie noch aktuell? Baukosten sind in den letzten Jahren massiv gestiegen. Eine alte Police von 2010 ist heute fast garantiert zu niedrig angesetzt.
Elementarschäden: Der unterschätzte Baustein
Früher war die "klassische" Wohngebäudeversicherung Standard: Feuer, Leitungswasser, Sturm, Hagel. Das reichte aus. Heute ändert sich das Klima. Starkregen, Überschwemmungen und Erdrutsche nehmen zu. Diese Risiken sind im Basistarif meist NICHT enthalten.
Laut GDV (Gesamtverband der Deutschen Versicherungswirtschaft) haben erst 35 Prozent der deutschen Häuser einen Elementarschutz. Dabei zeigen die Hochwasser-Katastrophen der letzten Jahre: Wer keinen Elementarschutz hat, geht leer aus. Wenn der Keller voll Wasser steht, zahlt die normale Gebäudeversicherung nichts, weil es kein "Leitungswasser" und kein "Sturm" ist.
Einen Elementarschutz hinzuzubuchen kostet extra. Je nach Region (ZÜRS-Zone) liegt der Aufschlag bei 50 bis 200 Euro pro Jahr. In Hochrisikogebieten kann es deutlich mehr sein. Überlegen Sie genau: Liegt Ihr Haus in der Nähe eines Flusses oder in einer Senke? Dann ist der Aufschlag gut investiertes Geld. In trockenen Regionen mit gutem Abfluss kann man darüber diskutieren.
Haftpflicht: Günstiger Schutz für teure Fehler
Die zweite Säule ist die Haftpflicht. Oft ist sie Teil der privaten Haftpflichtversicherung. Prüfen Sie Ihren Vertrag: Ist die "Eigentümerhaftpflicht" oder "Haus- und Grundbesitzerhaftpflicht" explizit eingeschlossen? Manche günstigen Tarife schließen vermietete Objekte oder große Grundstücke aus.
Die Kosten sind überschaubar. Eine gute private Haftpflicht mit guter Deckung kostet zwischen 70 und 120 Euro pro Jahr. Achten Sie auf eine Deckungssumme von mindestens 10 Millionen Euro. Warum so hoch? Personenschäden sind teuer. Ein schwerer Unfall kann schnell Forderungen in Millionenhöhe nach sich ziehen.
Typische Haftungsfälle für Eigentümer:
- Verkehrssicherungspflicht: Glätte im Winter, Schnee auf dem Dach, lose Dachziegel.
- Baumängel: Ein herabfallender Ast verletzt einen Spaziergänger.
- Mieterstreitigkeiten: Manchmal greift die Rechtsschutzversicherung besser, aber die Haftpflicht deckt fahrlässige Schäden am Mietereigentum ab.
Anbietervergleich: Traditionell vs. Digital
Wo kaufen Sie die Police? Der Markt ist zweigeteilt.
Digitalanbieter wie CHECK24 oder Verivox sind extrem transparent. Sie geben Daten ein und bekommen sofort Angebote. Die günstigsten Tarife finden sich hier oft bei Versicherern wie Cosmos Direkt oder SFR. Vorteil: Einfachheit und niedrige Preise. Nachteil: Die Beratung fehlt. Wer komplizierte Fälle hat (Altbau, historische Gebäude), bekommt hier oft nur Standardlösungen.
Traditionelle Versicherer wie Allianz, DEVK oder HDI arbeiten oft mit Maklern zusammen. Die Preise sind manchmal höher, aber die Leistungen detaillierter. Die DEVK bietet zum Beispiel spezielle Rabatte für Beamte oder Kunden mit weiteren Verträgen. Die Allianz hat neue digitale Tools eingeführt, die per Foto-Analyse das Risiko besser einschätzen sollen.
Mein Tipp: Nutzen Sie Vergleichsportale zur Orientierung. Lassen Sie sich dann ein Angebot von einem unabhängigen Versicherungsmakler machen. Fragen Sie gezielt nach:
- Ist die Versicherungssumme dynamisch angepasst (an die Teuerungsrate)?
- Sind Grobe Fahrlässigkeit (z.B. offenes Fenster bei Sturm) mitversichert?
- Gibt es Selbstbeteiligungen? (Oft 150 Euro pro Fall).
Zusammenfassung und Checkliste
Versicherungen sind keine Sparposten, sondern Absicherungen. Hier ist Ihre To-do-Liste für November 2026:
- Prüfen Sie die Versicherungssumme: Liegt sie bei mind. 2.500 €/qm? Wenn nicht: Anpassen!
- Checken Sie den Elementarschutz: Leben Sie in einer Flussnähe oder Senke? Dann buchen Sie ihn hinzu.
- Überprüfen Sie die Haftpflicht: Deckt Ihre private Haftpflicht Ihr Haus vollständig ab? Wie hoch ist die Deckungssumme?
- Vergleichen Sie aktiv: Alle 2-3 Jahre lohnt sich ein Wechsel. Die Preise ändern sich, und neue Anbieter drücken den Markt.
Denken Sie daran: Eine schlechte Police ist billiger, aber im Ernstfall teurer als keine Police. Investieren Sie Zeit in die Prüfung Ihrer Dokumente. Ihr Haus dankt es Ihnen - finanziell gesehen.
Muss ich als Eigentümer zwingend eine Wohngebäudeversicherung abschließen?
Rechtlich gesehen ist sie in Deutschland nicht verpflichtend. Finanziell ist sie jedoch absolut notwendig. Banken verlangen sie oft als Bedingung für die Finanzierung. Ohne sie riskieren Sie bei einem Totalschaden den Verlust Ihres gesamten Vermögens, da Sie den Kredit weiterzahlen müssen, obwohl das Haus zerstört ist.
Was passiert, wenn ich mich unterversichere?
Bei einer Unterversicherung zahlt die Versicherung im Schadensfall nur anteilig. Wenn Ihr Haus 400.000 Euro wert ist, Sie aber nur mit 200.000 Euro versichert sind, erhalten Sie bei einem Totalschaden nur 50 Prozent der Wiederherstellungskosten ersetzt. Die Differenz müssen Sie privat tragen.
Sind Elementarschäden automatisch in der Wohngebäudeversicherung enthalten?
Nein, in den meisten Standardtarifen sind Elementarschäden wie Starkregen, Überschwemmung, Lawinen oder Erdbeben ausgeschlossen. Sie müssen diese als Zusatzbaustein ausdrücklich vereinbaren. Angesichts des Klimawandels wird dieser Baustein immer wichtiger.
Kann ich die Kosten auf meine Mieter umlegen?
Ja, die Prämien für die Wohngebäudeversicherung gehören zu den umlagefähigen Betriebskosten. Sie werden proportional auf die Wohnungen verteilt. Die Kosten für die Haus- und Grundbesitzerhaftpflicht sind ebenfalls umlagefähig, sofern sie nicht bereits in der Gebäudeversicherung enthalten sind (was selten der Fall ist).
Wie finde ich die richtige Versicherungssumme heraus?
Nutzen Sie Online-Rechner der Versicherer oder fragen Sie Ihren Makler. Als grober Richtwert dienen derzeit 2.500 bis 3.000 Euro pro Quadratmeter Wohnfläche für den Wiederaufbau. Beachten Sie auch Nebengebäude, Garagen und hochwertige Ausstattungen. Eine zu niedrige Summe ist schlimmer als eine leicht zu hohe.